全部文章
貸款月付越長越好嗎?先看優缺點再決定
貸款月付越長不一定越好,雖能降低每月壓力,卻可能拉長還款期、增加總利息。先評估可承受月付與整體成本,再比較不同期數的總還款,選擇最符合現金流與還款目標的方案。
貸款月付越長不一定越好,雖能降低每月壓力,卻可能拉長還款期、增加總利息。先評估可承受月付與整體成本,再比較不同期數的總還款,選擇最符合現金流與還款目標的方案。
貸款月付太高時,先別急著再借新錢,先盤點所有貸款、固定支出與收入缺口,找出最容易逾期的帳單並優先處理。接著主動聯繫銀行或貸款機構,評估還款調整、展延或整合負債,同時檢視可立即削減的支出,先把現金流拉回可負擔範圍。
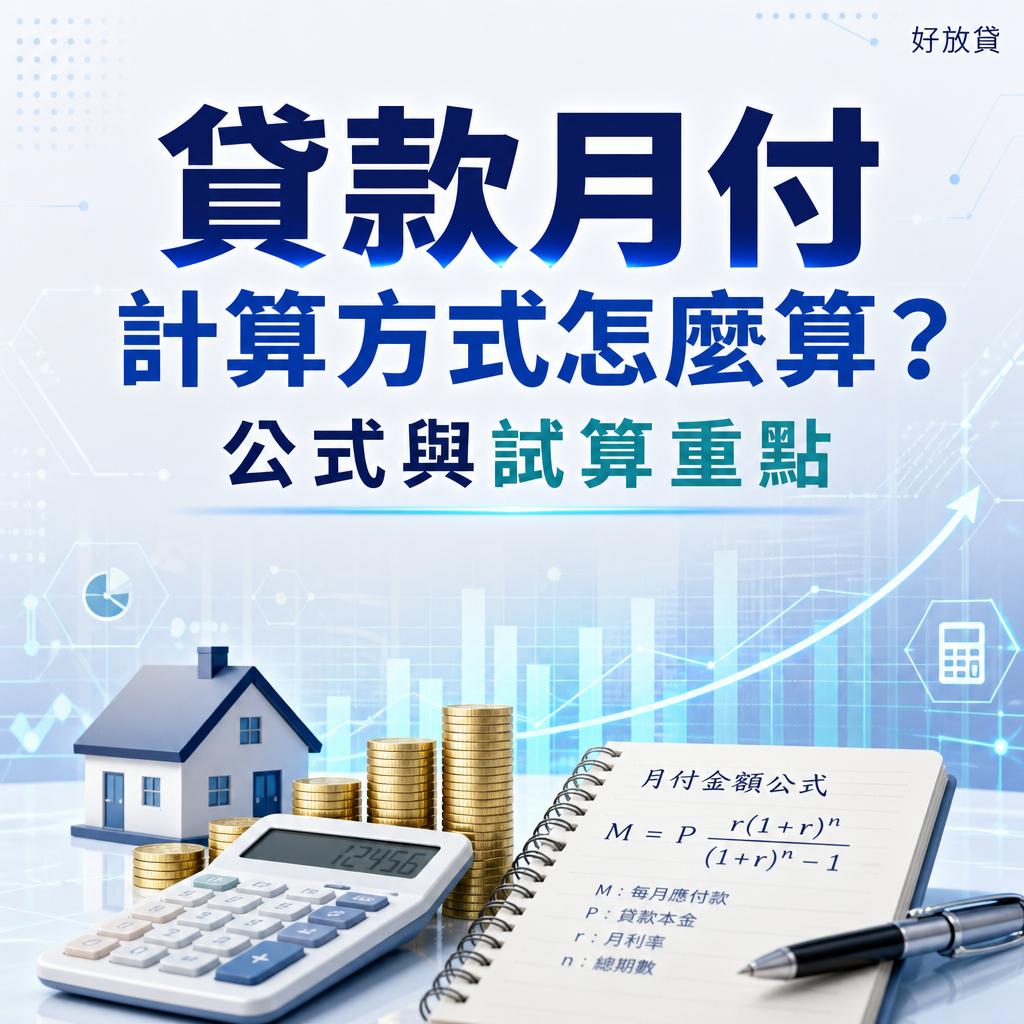
貸款月付計算方式主要看貸款金額、年利率與還款期數;若採本息平均攤還,每月金額固定,內含本金與利息。金額越高、利率越高、期數越短,月付通常越高,另需把手續費、保險費等成本一併納入試算。下一步可先用試算工具比對每月應繳與總費用。
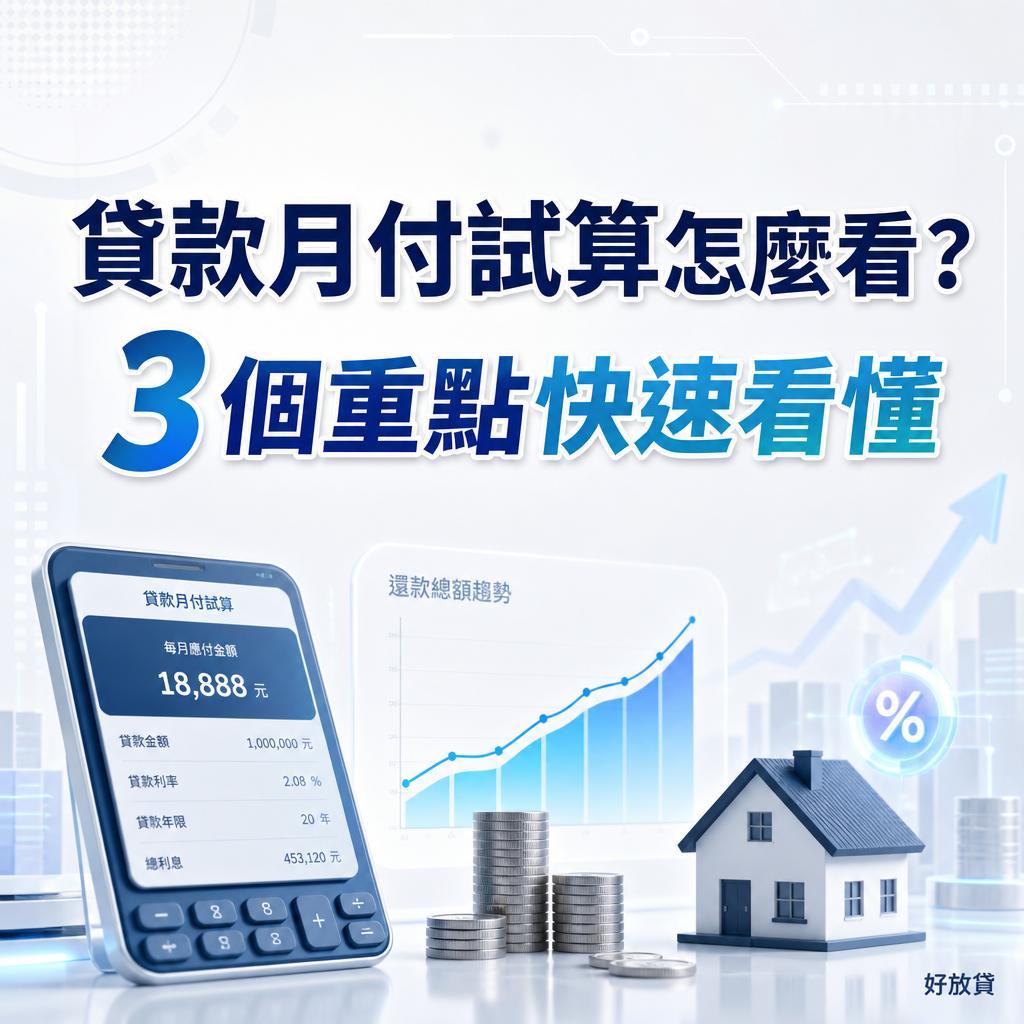
貸款月付試算怎麼看:先看每月應繳、總還款與總利息,再對照收入與固定支出,判斷月付是否壓縮生活預算。下一步是輸入貸款金額、年利率與期數,比較不同方案的月付和總成本,再確認實際核貸條件是否與試算一致。
貸款月付不一定會越來越少,主要看還款方式與利率是否變動;本息攤還多半固定,先息後本可能前低後高,浮動利率則會隨市場調整。先確認合約條款,再評估是否有提前還款、轉貸或利率下調的空間。
貸款月付會不會變,取決於利率、還款方式與合約條件;固定利率搭配本息攤還通常較穩,若遇浮動利率、寬限期結束、提前還款或轉貸,月付就可能調整。下一步先確認合約中的利率、期數與調整機制,再試算後評估是否申請。
貸款月付怎麼降低,關鍵在調整還款結構:可延長期數、轉貸、整合負債、與銀行協商,或先清高利率債務。下一步先比較新舊方案的月付、總利息、手續費與違約金,確認月付下降後,整體成本是否仍可接受。
貸款月付怎麼分期,先看借款金額、利率與期數,再把本金、利息和還款方式一起試算,月付才會接近實際。期數拉長通常月付較低,但總利息可能增加;先比對條件,再依收入安排還款節奏。下一步可先整理貸款資訊並用試算工具估算。