

前言
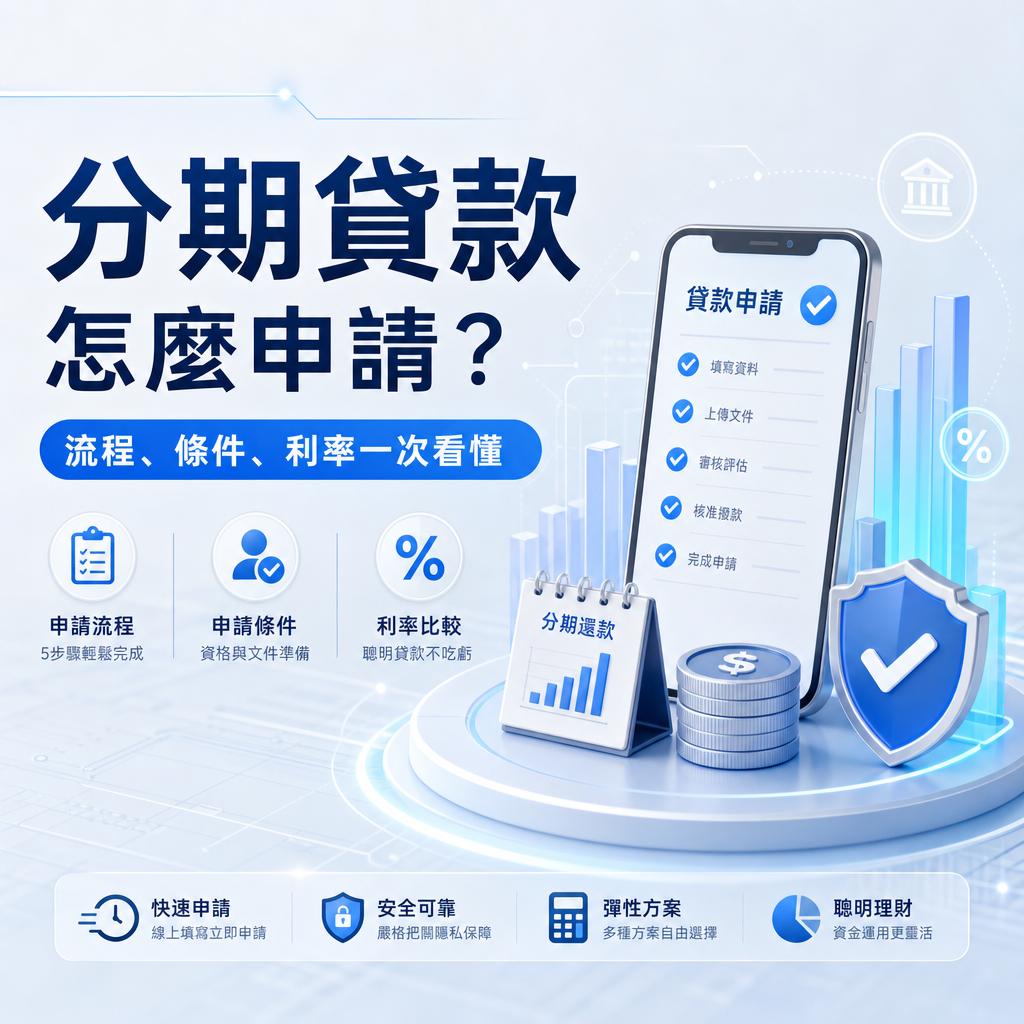
當臨時有資金需求、想添購家電、支付醫療費用,或是希望把大筆支出拆成較輕鬆的月付時,許多人第一個想到的就是分期貸款。可是,真正要辦理時,大家最常遇到的問題往往不是「要不要借」,而是「分期貸款怎麼申請」才不會踩雷。從選擇管道、準備資料、了解利率,到評估自身還款能力,每一個步驟都會影響最後能否順利核貸,以及未來的還款壓力。若沒有先搞懂整體流程,很容易因為文件不齊、條件不符或試算失誤,導致申請失敗,甚至讓財務狀況變得更緊張。
因此,本文將以完整且實用的角度,帶你一步一步了解 分期貸款申請流程、需要注意的 分期貸款條件 與 分期貸款資格,並進一步說明 分期貸款文件、分期貸款審核、分期貸款利率、分期貸款額度 與 分期貸款還款 的重點。無論你是第一次接觸分期貸款,還是想比較不同方案,這篇文章都能幫助你更清楚掌握申請重點,降低風險,並找到更適合自己的 分期貸款推薦 方向。
一、先了解分期貸款的基本概念
什麼是分期貸款?
分期貸款是一種將借款金額拆分成固定期數償還的融資方式,通常會依照合約約定每月繳交本金與利息,讓借款人不必一次承擔全部支出。對於需要短期周轉、購買高單價商品,或是想把原本一次性的大額付款改成可預期的月付的人來說,分期貸款是一種相對彈性的資金安排方式。不過,雖然分期付款看起來輕鬆,實際上仍然涉及 分期貸款利率、手續費、違約金等成本,因此在申請前就應先理解總還款金額,避免只看月付金額而忽略整體負擔。若你正在思考 分期貸款怎麼申請,第一步就是先搞懂它的運作方式與成本結構。
分期貸款與一般信用貸款有何不同?
很多人會把分期貸款與信用貸款混為一談,但兩者在用途、審核方式與資金用途上其實不太一樣。一般信用貸款通常是由銀行或金融機構直接撥款給借款人,資金用途較自由;而分期貸款則常見於特定商品、服務或合作通路,例如家電、3C、醫療、教育或汽機車相關消費。由於分期貸款與消費場景連動較高,因此 分期貸款條件、分期貸款額度 與 分期貸款審核 也會依不同業者而有所差異。若你想提高核准機率,除了確認自己是否符合 分期貸款資格,也要比較不同方案的 分期貸款推薦 內容,才能找到更適合自己的選擇。
二、分期貸款怎麼申請?完整流程一次看懂
申請前先做分期貸款試算
在正式送件之前,建議先進行 分期貸款試算,這一步非常重要,因為它能幫助你估算每月應繳金額、總利息成本與整體還款壓力。很多人會只看「月付很低」就急著申請,但若期數拉長,總利息可能會增加不少,因此試算的目的不只是看能不能借,更是看借了之後是否真的負擔得起。你可以先依照自己的收入、固定支出與緊急預備金,推算出可接受的月付範圍,再回頭比較不同方案的 分期貸款利率 與期數。若試算後發現每月壓力過大,代表這筆貸款可能不適合你,這時候重新調整金額或延後申請,往往比勉強送件更安全。
準備文件並送出申請
完成試算後,下一步就是準備 分期貸款文件 並提出申請。一般來說,常見文件包含身分證明、收入證明、工作證明、存摺影本,部分方案還可能需要聯徵資料授權或其他補充文件。不同業者對文件要求不盡相同,因此在送件前務必先確認清單,避免因資料不完整而延誤 分期貸款申請流程。若你是上班族,通常提供薪轉紀錄會較有利;若是自由工作者,則可用報稅資料、合約或其他收入證明來佐證。文件準備齊全,不僅能提升 分期貸款審核 效率,也有助於提高核貸成功率,讓整體申請更順利。
三、申請分期貸款前要確認哪些條件與資格
分期貸款條件有哪些?
不同金融機構或平台的 分期貸款條件 會有所差異,但大致上都會評估年齡、收入穩定度、信用紀錄與負債比等因素。通常申請人需年滿法定年齡,並具備穩定收入來源,才能讓放款方相信你有能力按時繳款。此外,若近期有遲繳、呆帳、強制停卡或其他信用異常紀錄,可能會影響核准結果。這也是為什麼在思考 分期貸款怎麼申請 時,不能只注意申請動作本身,更要先檢查自己的財務狀況是否符合基本門檻。若你想提升通過率,最好先整理信用卡繳款紀錄、降低其他負債,並維持穩定收入,這些都是改善條件的重要方式。
如何確認自己是否符合分期貸款資格?
要確認自己是否符合 分期貸款資格,最直接的方法就是先對照業者公告的基本規範,再進一步評估自身狀況。除了年齡與收入外,有些方案也會看職業類型、工作年資、居住穩定性,甚至是否有固定聯絡方式。若你是首次申請,建議先從條件較寬鬆、文件較簡單的方案開始比較,並參考市場上的 分期貸款推薦 內容,避免一開始就挑選門檻過高的產品。若不確定自己是否符合,也可以先向客服或業務詢問初步評估,了解大概的 分期貸款額度 與可接受的 分期貸款利率,再決定是否正式送件,這樣能有效減少無效申請。
四、分期貸款審核重點與核准後注意事項
分期貸款審核會看什麼?
分期貸款審核 的核心目的,是確認借款人是否具備還款能力與還款意願。審核時,放款方通常會檢視你的收入穩定性、負債狀況、信用分數、工作年資與過往繳款紀錄,必要時也會進一步確認申請用途是否合理。若你的收入足夠穩定、負債比不高、信用紀錄良好,通常較容易通過;反之,若近期有多筆貸款同時申請,或信用狀況不佳,則可能被要求補件,甚至直接婉拒。了解審核邏輯後,你在送件前就能先做準備,例如降低負債、補齊 分期貸款文件、改善信用紀錄,讓整體 分期貸款申請流程 更順暢。
核准後如何安排還款最安全?
當分期貸款核准後,最重要的就是依照合約做好 分期貸款還款 規劃,避免因遲繳而產生違約金或影響信用。建議在撥款或開通分期後,立即將每月繳款日記錄到行事曆,並預留足夠的現金流,確保不會因為其他支出而壓縮還款能力。若你有多筆債務,應優先安排高利率或高違約成本的債務,避免雪球越滾越大。此時也可以重新檢視 分期貸款利率 與總成本,確認這筆貸款是否符合原先的預算。若未來收入有變動,應盡早與業者溝通,避免逾期影響信用,這也是分期貸款申請後最容易被忽略、卻最關鍵的一環。
五、如何比較方案並找到適合自己的分期貸款
分期貸款利率與額度怎麼比較?
比較分期方案時,不能只看表面月付,還要同時檢查 分期貸款利率、手續費、期數與 分期貸款額度。有些方案看似月繳金額很低,但實際年化成本可能偏高;有些方案雖然利率較低,卻因額度不足而無法滿足需求。因此,最好的方式是把不同方案放在同一個條件下比較,例如相同金額、相同期數,看看總還款差異有多少。若你是第一次辦理,建議先選擇自己真正需要的金額,不要因為額度較高就多借,因為借得越多,後續 分期貸款還款 壓力也會越大。透過完整比較,你才能找出真正適合自己的方案,而不是只追求表面上的便利。
分期貸款推薦怎麼挑才不踩雷?
市面上的 分期貸款推薦 很多,但真正適合你的方案,應該是利率透明、條件清楚、文件要求合理,且還款方式符合你生活節奏的產品。挑選時,務必確認是否有隱藏費用、提前清償違約金、逾期罰則與客服支援機制,避免日後發生爭議。若你重視申辦效率,可以選擇 分期貸款申請流程 較簡單、審核速度較快的方案;若你重視總成本,則應優先比較 分期貸款利率 與總還款金額。最重要的是,不要因為廣告文案吸引就衝動申請,而是要回到自身需求與還款能力,這樣才是真正安全且理性的選擇。
常見問題 FAQ
Q1:分期貸款怎麼申請才容易通過?
想提高通過率,重點在於先確認自己是否符合基本 分期貸款資格,再準備完整的 分期貸款文件,並維持良好的信用紀錄與穩定收入。申請前先做 分期貸款試算,選擇合理金額與期數,也能讓 分期貸款審核 更順利。若條件允許,盡量降低其他負債,並避免短期內重複送件,通常會更有利於核准。
Q2:分期貸款利率怎麼看才不會被誤導?
除了看名目上的 分期貸款利率,還要注意是否有手續費、開辦費、帳管費或提前清償違約金,因為這些都會影響實際總成本。建議把不同方案放在相同期數與相同金額下比較,並搭配 分期貸款試算 一起看,才能更準確判斷哪一個方案真正划算。
Q3:如果分期貸款額度不夠,可以怎麼辦?
若核准的 分期貸款額度 不足,通常可以先檢查是否因收入證明不足、信用條件不佳或負債比過高所致。你可以補充更完整的收入資料、降低現有負債,或改選其他 分期貸款推薦 方案。不過,不建議為了提高額度而勉強借超過自身能力的金額,因為後續 分期貸款還款 壓力可能會更大,反而得不償失。