

貸款月付計算方式,通常是看貸款金額、年利率和還款期數;若採本息平均攤還,每月繳款金額多半固定,裡面同時包含本金與利息。簡單判斷時可先記住:金額越高、利率越高、期數越短,月付通常越高;實際試算還要把手續費、保險費等附加成本一起算進去。
貸款月付怎麼算,先抓這三個條件
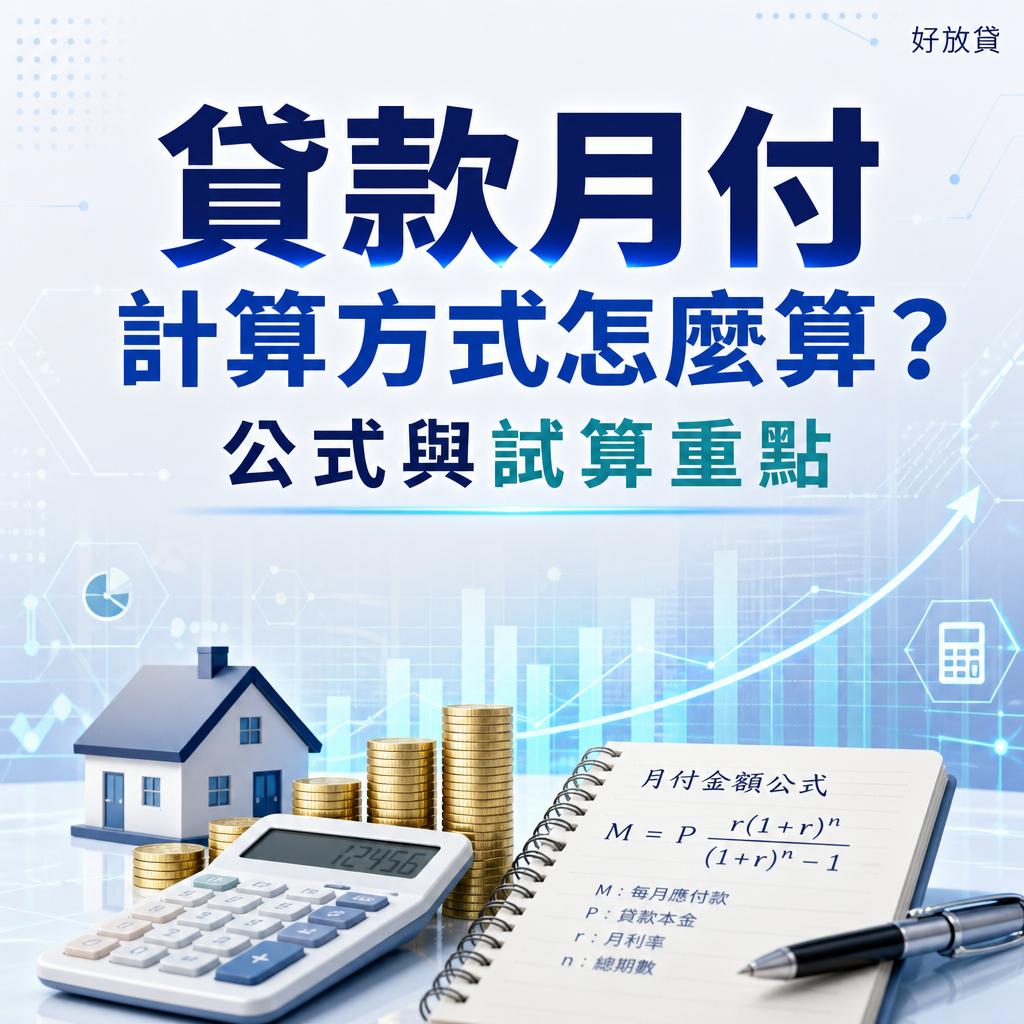
要算月付,先準備三個數字:貸款金額、年利率、還款期數。這三項通常就是月付高低的主要來源,也是最常見的貸款月付試算方式。
如果是本息平均攤還,月付金額通常會固定,每一期都繳相同金額;只是每期裡面的結構會變動,前期利息占比較高,後期本金占比會慢慢提高。換句話說,你看到的月付金額不變,但錢的分配會隨時間改變。
想先快速判斷負擔大小,可以先用這個方向看:金額越大、利率越高、期數越短,月付通常就越高。這個判斷方式很適合拿來比較不同方案。
貸款月付計算公式的概念
實務上,銀行或貸款試算工具多半會依本金、利率與期數去算出每月應繳金額。若是本息平均攤還,重點不是只看利息,而是把本金與利息一起攤進每一期。
你可以把它理解成:每月繳款額 = 本金攤還 + 當期利息。因為本金會隨著每期償還而下降,所以利息也會跟著變少,月付中的本金比例就會逐步增加。
如果你正在比方案,建議直接看每月應繳金額,再回頭檢查總費用年百分率、手續費與其他附加成本,這樣會比只看名目利率更接近真實負擔。
月付裡的本金和利息,為什麼比例會變
本息平均攤還的特色,就是每月金額固定,但內部結構會變。剛開始時,因為剩餘本金還多,所以利息占比通常較高;繳到後面,剩下的本金變少,利息自然下降,本金占比就會提高。
這也是為什麼同一筆貸款,前幾期看起來像是在繳利息,後面才會明顯感受到本金下降。若你在意前期現金流,這一點特別重要。
影響月付高低的關鍵因素
- 貸款金額越高,月付通常越高。
- 年利率越高,利息負擔越重,月付通常也越高。
- 還款期數越短,每期要攤還的金額越多,月付通常越高。
- 若有手續費、保險費或其他費用,實際負擔會比單看月付更高。
所以在做貸款月付金試算時,不要只看「每月多少」,也要一起看總成本。若方案有附加費用,月付看起來可能不高,但整體負擔未必輕。
實際試算時,別漏掉附加費用
很多人只看月付金怎麼算,卻忽略了手續費、保險費或其他附加成本。這些費用不一定直接反映在每月金額裡,但會影響你真正要負擔的總支出。
因此,真正要做判斷時,建議把「月付」和「總費用」一起看。若你是要比較不同貸款方案,這樣更容易看出哪一個比較划算。
想自己先試算,可以怎麼做
- 先確認貸款金額。
- 再看年利率與還款期數。
- 用本息平均攤還的方式估算每月應繳金額。
- 把手續費、保險費等額外成本加進去。
- 最後再比較不同方案的總負擔。
如果你想先看更直觀的試算與貸款資訊,可以直接到好放貸官網查看;若是想先了解信用管理與利率試算的基本概念,也可以先從官網內容開始比對。
常見判斷重點
如果你只想快速抓重點,記住這幾句就夠了:貸款月付通常由金額、利率、期數共同決定;本息平均攤還的月付多半固定;月付中同時含本金與利息,而且比例會隨期數改變。
另外,若你看到標示很低的月付,也要留意是否有其他費用被分開計算。先看月付,再看總成本,通常比較不容易誤判。
FAQ
貸款月付金怎麼算才算接近真實負擔?
除了本金、利率和期數,還要把手續費、保險費或其他附加成本一起算進去,才比較接近實際支出。
貸款月付本息攤還和只看利息有什麼差別?
本息平均攤還是每月同時還本金和利息;只看利息則不是完整的月付概念,無法反映你每期真正要繳的總金額。
如果你已經有想看的方案,下一步可以直接到好放貸官網先比對條件,再決定要不要進一步試算。