

前言
在現代金融環境中,無論是企業周轉、裝修工程、醫療支出、學費規劃,或是其他需要較高資金的用途,許多人都會開始關注大額分期貸款流程。相較於一次性高額借款,分期方式能夠將還款壓力平均攤提到每個月,讓資金運用更具彈性,也更容易配合個人或家庭的現金流安排。不過,真正要順利取得核准,並不是只看想借多少,而是要先了解申請條件、文件準備、審核重點、利率計算與額度評估等細節,因為這些因素都會直接影響貸款結果與後續還款負擔。
許多人在接觸大額分期貸款流程時,最常遇到的問題是「我適不適合申請」、「需要準備哪些資料」、「銀行或融資公司怎麼審核」、「利率到底合不合理」等。若沒有先做好功課,很容易因為資料不齊全、條件不符或試算錯誤,導致申請被退件,甚至影響後續信用評分。因此,本文將以完整且實用的角度,帶你一步步了解大額分期貸款申請的流程、常見條件、額度評估方式、文件準備重點,以及如何透過大額分期貸款比較找到更適合自己的方案,協助你在資金需求與風險控管之間取得平衡。
一、了解大額分期貸款的基本概念
什麼是大額分期貸款
所謂的大額分期貸款,通常是指金額較高、還款期數較長的借款方案,適合有明確資金用途且希望以固定月付方式償還的人。這類貸款常見於購屋裝修、創業資金、設備採購、整合負債或重大支出等情境。與短期小額借款相比,大額分期貸款流程更重視借款人的收入穩定性、信用狀況與還款能力,因此在申請前必須先理解貸款機構的評估邏輯。若能先掌握貸款產品特性,就能更有效地規劃資金用途,避免因借款結構不清楚而造成後續壓力。
此外,大額分期貸款通常會依照不同金融機構而有不同設計,例如銀行信貸、房屋增貸、汽車貸款、企業周轉貸款或民間分期方案等。每一種產品的利率、額度、年限與審核方式都不相同,因此在進入大額分期貸款申請之前,先釐清自己需要的是哪一種貸款型態非常重要。若只是短期資金缺口,未必需要申請過高額度;反之,若是長期用途,則應優先考慮還款年限與總利息成本,避免只看月付金額而忽略整體負擔。
大額分期貸款與一般貸款的差異
一般貸款多半金額較小、用途較彈性,審核速度也可能較快,但若金額拉高,金融機構對申請人的要求就會更嚴格。這也是為什麼大額分期貸款條件往往比一般小額借款更細緻,除了基本身分資料外,還會檢視薪轉紀錄、報稅資料、負債比、信用卡使用習慣與工作穩定度。換句話說,大額貸款不是單純「想借就借」,而是需要證明你有能力長期穩定償還,這也是整個大額分期貸款流程中最核心的一環。
另外,大額貸款的利率與額度通常會受到擔保品、信用條件與貸款用途影響,因此在比較方案時,不能只看表面數字。很多人會先做大額分期貸款試算,確認每月還款是否落在可負擔範圍,再進一步評估是否值得申請。若沒有先做試算,可能會在核准後才發現月付金過高,導致生活壓力增加。因此,了解一般貸款與大額分期貸款的差異,能幫助你更精準地選擇適合自己的資金工具。
二、大額分期貸款申請前的條件與資格
常見的大額分期貸款條件
在正式進入大額分期貸款流程前,先確認自己是否符合基本條件是非常重要的。一般來說,貸款機構會要求申請人年滿法定年齡、具備穩定收入來源、信用紀錄正常,且負債比不要過高。若是上班族,通常會看薪資轉帳、勞保、在職證明與報稅資料;若是自營商或自由工作者,則可能需要提供營業收入證明、銀行往來紀錄或其他可佐證收入的文件。這些都是為了確認申請人具備持續還款能力,降低放款風險。
除了收入與信用外,大額分期貸款條件也常與貸款用途、擔保品價值及既有債務狀況有關。例如若有房屋、汽車等可作為擔保,通常有機會提高核貸成功率,甚至爭取較佳的利率與額度。相反地,若信用卡循環過高、近期有遲繳紀錄,或短期內申請過多貸款,則可能影響審核結果。因此,在準備大額分期貸款申請前,先整理財務狀況並改善信用表現,往往能讓整體申貸過程更順利。
大額分期貸款資格如何判斷
判斷自己是否具備大額分期貸款資格,最直接的方法就是從「收入、信用、負債、用途」四個面向來檢視。收入是否穩定,決定你能否長期支付月付金;信用是否良好,影響銀行對你的信任程度;負債是否過高,會影響可貸金額與核准機率;而用途是否明確,則有助於貸款機構評估風險。若四項條件都不錯,通常在大額分期貸款審核時會更具優勢,也更容易取得理想方案。
若不確定自己是否符合資格,可以先透過初步諮詢或線上評估了解可能結果,再決定是否正式送件。很多人會先進行大額分期貸款比較,找出不同機構對資格的要求差異,例如有些方案重視薪轉年資,有些則重視擔保品價值,有些則對信用分數要求較高。透過比較與預先評估,不僅能提高申請成功率,也能避免因條件不符而浪費時間,讓整個大額分期貸款流程更有效率。
三、大額分期貸款流程與文件準備
完整的大額分期貸款流程步驟
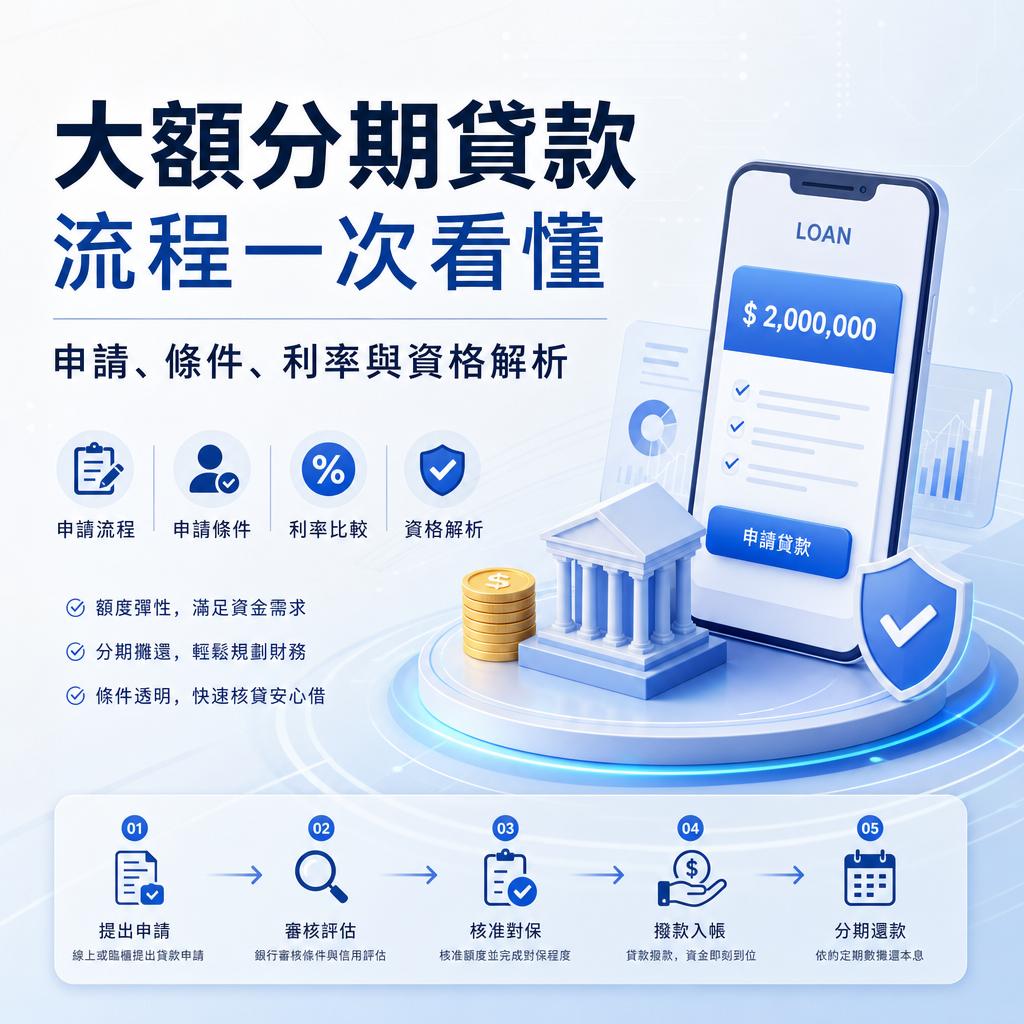
一般而言,完整的大額分期貸款流程可分為諮詢、試算、送件、審核、核准、對保與撥款等階段。首先,申請人會先與金融機構或貸款顧問確認需求,了解可申請的方案與大致條件;接著進行大額分期貸款試算,確認月付金、期數與總利息是否可接受;之後再正式送件,提供相關文件供審查。這個階段最重要的是資料完整性,因為任何缺漏都可能延長審核時間,甚至導致退件。
當資料送出後,便會進入大額分期貸款審核階段,貸款機構會依據收入、信用、負債與擔保條件進行評估。若審核通過,接著會進入核准與對保程序,確認合約內容、利率、期數、違約條款與還款方式,最後才會撥款。整體來說,大額分期貸款流程雖然看似繁複,但只要事前準備充分,通常都能順利完成。尤其是金額越大,越需要謹慎確認每個步驟,避免因細節疏忽而影響結果。
大額分期貸款文件需要準備什麼
在申請過程中,大額分期貸款文件通常是影響審核速度與核准率的關鍵。一般常見文件包括身分證、第二證件、薪資轉帳明細、在職證明、勞保投保資料、報稅資料、銀行存摺封面與交易紀錄等。若是自營商,則可能需要營業登記、進貨單據、收款紀錄或其他收入證明;若是有擔保品,還需提供房屋權狀、汽車行照或估價資料。文件越完整,越能讓審核人員快速理解你的財務狀況,進而提高申請效率。
很多人在準備大額分期貸款申請時,常忽略文件的「一致性」與「真實性」,例如薪資與存摺入帳金額不符、報稅資料與實際收入落差過大,這些都可能影響大額分期貸款審核結果。因此,除了備齊文件,更要確保資料彼此能夠相互對應。若能在送件前先整理好資料,並確認內容清楚、完整、無誤,不僅能縮短審核時間,也能提升貸款機構對你的信任度,讓整體申辦過程更順利。
四、利率、額度與試算的關鍵重點
如何看懂大額分期貸款利率
大額分期貸款利率是許多人最在意的項目之一,因為它直接影響總還款金額。利率通常會依照申請人的信用條件、貸款類型、是否有擔保品、還款年限與市場狀況而有所不同。表面上看起來利率差距不大,但若貸款金額高、期數長,總利息差異可能非常可觀。因此,在比較方案時,不只要看名目利率,也要留意手續費、開辦費、帳管費與提前清償違約金等附加成本,才能真正掌握實際負擔。
若想讓大額分期貸款流程更有利,建議在申請前先詢問清楚利率是固定還是浮動、是否有優惠期、提前還款是否會收費,以及是否會因信用條件不同而調整。很多人只看月付金低就急著申請,卻忽略了總成本,這樣反而可能讓貸款變得不划算。透過完整理解大額分期貸款利率的計算方式,才能在申請前做出更理性的判斷,避免未來還款壓力過大。
大額分期貸款額度與試算方式
大額分期貸款額度通常不是由申請人自行決定,而是由貸款機構根據收入、信用、負債比與擔保品價值綜合評估後核定。若收入穩定、信用良好,且負債比例偏低,通常較有機會取得較高額度;反之,若已有多筆貸款或信用狀況不佳,核定額度可能會被壓低。這也是為什麼在送件前先做大額分期貸款試算很重要,因為試算不只是算月付金,更是幫助你預估可承受的借款範圍,避免過度舉債。
進行試算時,除了本金與利率外,也要把期數、手續費與其他費用一起納入考量。若你正在比較不同方案,可以搭配大額分期貸款比較工具,將每家機構的利率、額度、年限與總成本列出來,這樣更容易看出哪一個方案最符合需求。很多人以為額度越高越好,但實際上,適合自己的額度應該是「借得夠用、還得輕鬆」,這才是健康的財務規劃方式,也能讓整個大額分期貸款流程更安全。
五、申請前的比較與審核注意事項
大額分期貸款比較怎麼做
在正式申請前,做好大額分期貸款比較能有效降低風險,也能提高申請成功率。比較時建議從利率、額度、期數、手續費、審核速度、是否需要擔保品、提前清償規則等面向逐一檢視。不同機構的方案看似相似,但實際條件可能差很多,例如有些方案利率低但審核嚴格,有些方案額度高但附加費用較多,因此不能只看單一指標。若能全面比較,才能找出最適合自己財務狀況的選項。
此外,大額分期貸款比較也應該考慮自身需求與風險承受能力。若你重視速度,可能會偏向審核較快的方案;若你重視總成本,則應優先選擇利率與費用較低的產品。當你把這些條件整理清楚後,再進入大額分期貸款申請,就能更有效率地完成整個流程。對於金額較大的借款來說,前期比較花的時間,往往能換來後續更穩定的還款體驗。
大額分期貸款審核常見重點
大額分期貸款審核通常會聚焦在幾個核心面向:收入是否穩定、信用是否正常、負債是否過高、文件是否完整、用途是否合理。若申請人有穩定薪轉、良好信用與清楚的資金用途,通常較容易獲得正面結果。相反地,若近期有遲繳、循環利息過高、聯徵查詢過多或文件不一致等情況,則可能讓審核變得更嚴格。因此,在送件前先整理財務狀況,是提升通過率的重要步驟。
有些人會以為只要條件夠好就一定能過件,但實際上,大額分期貸款流程中還包含機構內部風控與政策限制,例如某些職業類別、產業波動或貸款用途,都可能影響結果。若想提高成功率,建議先進行初步諮詢,確認自己是否符合大額分期貸款資格,再依照建議補強文件或調整申請策略。這樣不僅能縮短等待時間,也能避免因盲目送件而影響信用紀錄。
常見問題 FAQ
大額分期貸款流程通常需要多久?
實際時間會依照申請機構、文件完整度與個人條件而不同。若資料齊全且條件明確,部分方案可能在數個工作天內完成審核與撥款;若涉及擔保品估價、補件或較複雜的財務審查,則可能需要更長時間。建議在進行大額分期貸款申請前先準備好所有大額分期貸款文件,並確認聯絡方式暢通,這樣能有效縮短整體等待時間,也能讓大額分期貸款流程更順利。
大額分期貸款利率會因個人條件不同而改變嗎?
會的,大額分期貸款利率通常會依照信用狀況、收入穩定性、負債比、是否有擔保品與貸款用途而調整。條件越好,通常越有機會爭取較低利率;若信用狀況不佳或風險較高,利率可能相對提高。因此,在申請前先做大額分期貸款比較與大額分期貸款試算很重要,這樣可以更清楚知道不同方案的總成本,避免只看表面利率而忽略其他費用。
如果大額分期貸款審核沒過,還能怎麼辦?
若大額分期貸款審核未通過,建議先了解退件原因,例如收入證明不足、信用分數偏低、負債過高或文件不完整等。接著可以針對問題改善,例如降低既有負債、補齊資料、等待信用狀況恢復,或改以更符合自身條件的方案重新申請。也可以先確認自己是否真正符合大額分期貸款資格,再進一步調整申請策略。只要方向正確,通常仍有機會在後續申請中提高成功率。